2017年Q1国内人工智能基础软件领域投融资盘点 上市公司与初创企业进展
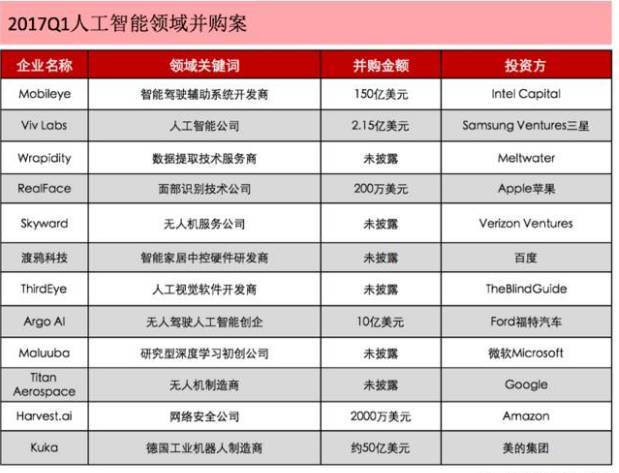
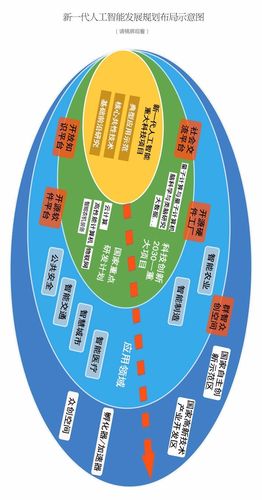
2017年第一季度,国内人工智能(AI)产业投融资延续了2016年以来的活跃态势。与往年不同的是,资本的目光开始从应用层向基础软件层延伸——操作系统、深度学习框架、算法平台、数据标注与训练工具等“底座型”环节逐渐成为投资机构关注的新焦点。本文聚焦2017年Q1国内AI基础软件开发领域,梳理上市公司与初创企业的融资进展,并简要分析背后的产业逻辑。
一、行业背景:基础软件为何在2017年Q1受到关注
2017年初,国务院《新一代人工智能发展规划》尚未正式发布(该规划于当年7月印发),但此前《“互联网+”人工智能三年行动方案》等政策已为产业定调。与此海外谷歌TensorFlow、微软Cognitive Toolkit等开源框架加速进入中国开发者视野,国内企业意识到:缺乏自主的底层框架和平台工具,应用层创新将受制于人。资本层面,2017年Q1国内AI领域披露的融资事件中,基础软件与平台类项目占比明显上升,单笔融资金额也高于应用层多数细分赛道。
从投资逻辑看,基础软件企业通常具有技术壁垒高、客户粘性强、可向多行业输出标准化能力等特点,契合了VC/PE对“平台型公司”的偏好。这一季度出现的融资案例,主要集中在机器学习平台、计算机视觉底层算法库、语音识别引擎与数据标注工具链等方向。
二、初创企业融资进展
2017年Q1,国内AI基础软件初创企业的融资呈现出“早期项目密集、单笔金额适中、产业资本与财务投资机构并进”的特征。以下为较有代表性的案例(根据公开信息整理):
1、旷视科技(Face++)于2017年3月宣布完成C轮约1亿美元融资(有报道称4.6亿美元,最终以官方披露为准)。虽然旷视以人脸识别应用闻名,但其核心能力之一在于自研的深度学习引擎与计算机视觉算法平台,为开发者提供人脸检测、属性分析等底层API,属于算法基础软件与服务平台范畴。本轮融资由多家国资背景基金与产业资本参与,资金用途包括底层算法研发与平台化建设。
2、思必驰(AISpeech)于2017年1月宣布完成D轮融资(金额约数亿元人民币),其业务涵盖语音识别、语音合成引擎及对话系统底层技术,为智能硬件厂商提供语音交互基础软件与解决方案。投资方包括多家产业基金,反映出智能硬件产业链对语音基础软件的战略性布局。
3、深鉴科技(DeePhi Tech)专注深度学习处理器与压缩编译工具链,属于“算法+芯片+软件栈”的交叉领域。2017年Q1其宣布完成数千万美元A+轮融资(有公开报道称约4000万美元),投资方包括蚂蚁金服等。其核心产品包括面向FPGA的深度学习开发工具链,可视为AI基础软件的一种形式。
4、第四范式(4Paradigm)于2017年Q1完成来自元生资本等机构的融资(具体轮次和金额未完全公开),其主打产品为面向企业级客户的机器学习平台,提供从数据处理、特征工程到模型训练与部署的一站式基础软件能力。
5、数据标注与训练数据服务领域同样出现融资。虽然严格意义上属于数据服务业,但其为AI模型训练提供基础数据管道与标注工具,与基础软件生态紧密相关。2017年Q1,部分数据标注企业获得天使轮或A轮融资,单笔金额多在数千万元人民币以内。
需要说明的是,2017年Q1披露的融资信息不如后期规范,部分金额与轮次存在报道差异;以上案例旨在呈现趋势,不构成完整名单。
三、上市公司在AI基础软件方向的布局
上市公司在2017年Q1的“融资进展”,更多体现为定增、设立产业基金、并购与战略投资等形式。
科大讯飞(002230.SZ)作为国内语音基础软件的头部企业,2017年Q1继续推进“平台+赛道”战略,其讯飞开放平台聚集了大量开发者,向外界输出语音识别、语音合成、自然语言理解等基础能力。虽无重大股权融资事件,但其在基础软件生态建设上的进展(如平台能力开放、开发者数量增长)成为资本市场关注点。
四维图新(002405.SZ)在导航电子地图与车联网领域持续投入,2017年Q1推进自动驾驶高精度地图与相关软件平台建设。高精度地图在一定意义上属于自动驾驶的基础数据与软件基础设施,其融资与定增安排受到行业关注。
中科曙光(603019.SH)、浪潮信息(000977.SZ)等服务器与云计算厂商,则在2017年Q1通过合作与生态建设,提供面向深度学习的计算平台与软件环境(如深度学习管理系统),属于AI基础设施软件层面。上市公司在此方向的进展多体现为产品发布与生态合作,而非单一融资事件。
部分上市公司通过设立或参与AI产业基金间接布局基础软件初创企业,这种方式在2017年Q1已初见端倪。
四、趋势观察与小结
回望2017年Q1,国内AI基础软件投融资呈现出三个特点:其一,资本开始从“看场景”转向“看底座”,机器视觉引擎、语音引擎、机器学习平台和开发工具链成为新热点;其二,产业资本(如互联网巨头CVC、硬件厂商、金融机构)在基础软件项目中的参与度明显提升,战略协同诉求强于纯财务回报;其三,初创企业多以“算法能力平台化、工具化”作为商业模式,试图在巨头开源框架之外寻找差异化空间。
这一阶段也存在明显的泡沫与不确定性:基础软件研发周期长、烧钱快,而国内付费软件生态当时尚不成熟,不少初创企业在“开源免费”与“商业变现”之间左右摇摆。2017年Q1的投融资热度,实质上是一场对未来AI产业“控制点”的提前下注。
2017年Q1是值得记住的起点——它标记了国内AI投融资从应用狂欢向基础软件纵深迈进的第一步。随着下半年《新一代人工智能发展规划》的出台,基础软件方向更是站在了政策与资本的双重风口之上。短短一个季度,算不上高潮,却能看到潮水的方向。
如若转载,请注明出处:http://www.cxwjq.com/product/56.html
更新时间:2026-11-21 05:12:46